Mực in, mực viết hoặc mực vẽ và các loại mực khác, đã hoặc chưa cô đặc hoặc làm thành thể rắn › Loại khác
3215.90.70 — Mực dùng cho máy nhân bản thuộc nhóm 84.72 (SEN)
Ink of a kind suitable for use with duplicating machines of heading 84.72
Đơn vị tính: kg/lít (kg/liter)
Hồ sơ mã HS — hscodevn.com/hs/32159070 · in ngày 15/9/2026 · chỉ mang tính tham khảo, đối chiếu văn bản pháp lý hiện hành
Mã HS 32159070 áp dụng cho mực dùng cho máy nhân bản thuộc nhóm 84.72 (sen), thuộc nhóm 3215 (mực in, mực viết hoặc mực vẽ và các loại mực khác, đã hoặc chưa cô đặc hoặc làm thành thể rắn), Chương 32. Thuế nhập khẩu ưu đãi (MFN) hiện hành: 7%; mức FTA thấp nhất: 0% theo ASEAN - Trung Quốc (ACFTA) (cần C/O mẫu E). Thuế GTGT: 8/10%. Đơn vị tính: kg/lít.
NK ưu đãi (MFN)
7%
FTA thấp nhất
0%
ASEAN - Trung Quốc (ACFTA)
VAT
8/10%
8% diện giảm hiện hành · 10% chuẩn
TTĐB / BVMT
—
Không chịu
Phân biệt với nhóm:2712Vazơlin (petroleum jelly); sáp…3003Thuốc (trừ các mặt hàng thuộc…3707Chế phẩm hóa chất để tạo ảnh…9608Bút bi; bút phớt và bút phớt có…1301Nhựa cánh kiến đỏ; gôm tự…3401Xà phòng; các sản phẩm và các…3805Dầu turpentine gôm, dầu…3302Hỗn hợp các chất thơm và các…
So sánh thuế nhập khẩu giữa các biểu FTA
Xem bảng đầy đủ kèm văn bản & ngày hiệu lực
| Loại thuế / Biểu | Thuế suất | Văn bản | Hiệu lực |
|---|---|---|---|
| Thuế NK ưu đãi (MFN) | 7% | 26/2023/NĐ-CP | 15/07/2023 |
| Thuế NK thông thường | 10.5% | 15/2023/QĐ-TTg | 15/07/2023 |
| ASEAN (ATIGA)(2026) | 0% | 126/2022/NĐ-CP | 30/12/2022 |
| ASEAN - Trung Quốc (ACFTA) | 0% | 118/2022/NĐ-CP | 30/12/2022 |
| ASEAN - Nhật Bản (AJCEP)(01/04/2026 - 31/3/2027) | 0% | 120/2022/NĐ-CP | 30/12/2022 |
| Việt Nam - Nhật Bản (VJEPA)(1/4/2026 - 31/3/2027) | 0% | 124/2022/NĐ-CP | 30/12/2022 |
| ASEAN - Hàn Quốc (AKFTA) | 0%trừ KH | 119/2022/NĐ-CP | 30/12/2022 |
| ASEAN - Úc/New Zealand (AANZFTA) | 0% | 121/2022/NĐ-CP | 30/12/2022 |
| ASEAN - Ấn Độ (AIFTA)(01/01/2026 - 31/12/2026) | 0% | 122/2022/NĐ-CP | 30/12/2022 |
| Việt Nam - Hàn Quốc (VKFTA)(2026) | 0% | 125/2022/NĐ-CP | 30/12/2022 |
| Việt Nam - Chile (VCFTA)(2026) | 0% | 112/2022/NĐ-CP | 30/12/2022 |
| Việt Nam - Liên minh Kinh tế Á Âu (VN-EAEU)(2026) | 0% | 113/2022/NĐ-CP | 30/12/2022 |
| Hiệp định CPTPP(2026) | 0% | 115/2022/NĐ-CP | 30/12/2022 |
| ASEAN - Hồng Kông (AHKFTA)(2026) | 0% | 123/2022/NĐ-CP | 30/12/2022 |
| Việt Nam - EU (EVFTA)(2026) | 0% | 116/2022/NĐ-CP | 30/12/2022 |
| Việt Nam - Vương quốc Anh (UKVFTA)(2026) | 0% | 117/2022/NĐ-CP | 30/12/2022 |
| Việt Nam - Lào | 0% | 206/2025/NĐ-CP | 15/07/2025 |
| Việt Nam - Israel (VIFTA)(2026) | 4,9% | 131/2024/NĐ-CP | 15/10/2024 |
| RCEP - Nhóm A (ASEAN)(2026) | 0% | 129/2022/NĐ-CP | 30/12/2022 |
| RCEP - Nhóm B (Trung Quốc)(2026) | 0% | 129/2022/NĐ-CP | 30/12/2022 |
| RCEP - Nhóm C (Hàn Quốc)(2026) | 0% | 129/2022/NĐ-CP | 30/12/2022 |
| RCEP - Nhóm D (Nhật Bản)(2026) | 0% | 129/2022/NĐ-CP | 30/12/2022 |
| RCEP - Nhóm E (Úc)(2026) | 0% | 129/2022/NĐ-CP | 30/12/2022 |
| RCEP - Nhóm F (New Zealand)(2026) | 0% | 129/2022/NĐ-CP | 30/12/2022 |
Các biểu FTA có lộ trình cắt giảm theo năm: mức hiển thị là mức áp dụng của kỳ ghi trong ngoặc, theo phụ lục nghị định.
Lộ trình cắt giảm thuế FTA
Các mốc giảm tiếp theo của mã này — mức mới tự áp dụng trên site đúng ngày hiệu lực.
- Việt Nam - Israel (VIFTA)4,9% (2026)4,2%từ 01/01/2027…còn giảm tiếp theo lộ trình — xem phụ lục nghị định
- Việt Nam - UAE (CEPA)6,1%5,3%từ 01/01/2027…còn giảm tiếp theo lộ trình — xem phụ lục nghị định
Chỉ hiện các mốc đã có trong dữ liệu (kỳ kế tiếp của từng biểu). Biểu chưa về 0% ở đây không có nghĩa là dừng — lộ trình đầy đủ nằm trong phụ lục nghị định.
VAT · Tiêu thụ đặc biệt · Bảo vệ môi trường
| Loại thuế / Biểu | Thuế suất | Văn bản | Hiệu lực |
|---|---|---|---|
| Thuế giá trị gia tăng (VAT) | 8/10% | 181/2025/NĐ-CP | 01/07/2025 |
Quy tắc xuất xứ theo từng FTA
Muốn hưởng thuế suất FTA thì hàng phải đạt tiêu chí xuất xứ dưới đây VÀ có C/O hợp lệ — chỉ đúng mã HS là chưa đủ. Tự kiểm tra từng bước →
- Loại khác TINH DẦU VÀ CÁC CHẤT TỰA NHỰA; NƯỚC HOA, MỸ PHẨM
RVC(40) hoặc CTH
CTHRVC40
Nguồn: Thông tư số 44/2025/TT-BCT · phụ lục lập theo Danh mục HS 2022, mã hiện hành theo AHTN 2022 nên cần đối chiếu khi nhóm đã thay đổi
CTH
CTH
Nguồn: Thông tư số 03/2019/TT-BCT · phụ lục lập theo Danh mục HS 2012, mã hiện hành theo AHTN 2022 nên cần đối chiếu khi nhóm đã thay đổi
Các chất chiết xuất làm thuốc nhuộm hoặc thuộc da; ta nanh và các chất dẫn xuất của chúng; thuốc nhuộm, thuốc màu và các chất màu khác; sơn và véc ni; chất gắn và các loại ma tít khác; các loại mực.
Sử dụng nguyên liệu từ bất kỳ Nhóm nào để sản xuất, ngoại trừ Nhóm của sản phẩm. Tuy nhiên, được phép sử dụng nguyên liệu cùng Nhóm với sản phẩm với điều kiện tổng trị giá sử dụng không vượt quá 20% giá xuất xưởng của sản phẩm; hoặc Trị giá nguyên liệu được sử dụng không vượt quá 50% giá xuất xưởng của sản phẩm.
Nguồn: Thông tư số 14/2026/TT-BCT
Mực in, mực viết hoặc mực vẽ và các loại mực khác, đã hoặc chưa cô đặc hoặc làm thành thể rắn
CTH hoặc RVC40
CTHRVC40
Nguồn: Thông tư số 32/2022/TT-BCT · phụ lục lập theo Danh mục HS 2022, mã hiện hành theo AHTN 2022 nên cần đối chiếu khi nhóm đã thay đổi
Các chất chiết xuất làm thuốc nhuộm hoặc thuộc da; ta nanh và các chất dẫn xuất của chúng; thuốc nhuộm, thuốc màu và các chất màu khác; sơn và véc ni; chất gắn và các loại ma tít khác; các loại mực.
Sản xuất từ nguyên liệu thuộc bất kỳ Nhóm nào, ngoại trừ Nhóm của sản phẩm. Tuy nhiên, có thể sử dụng nguyên liệu cùng Nhóm với sản phẩm với điều kiện tổng trị giá các nguyên liệu này không vượt quá 20% giá xuất xưởng của sản phẩm; hoặc trị giá nguyên liệu không vượt quá 50% giá xuất xưởng của sản phẩm.
Nguồn: Thông tư số 02/2021/TT-BCT
Các chất chiết xuất làm thuốc nhuộm hoặc thuộc da; ta nanh và các chất dẫn xuất của chúng; thuốc nhuộm, thuốc màu và các chất màu khác; sơn và véc ni; chất gắn và các loại ma tít khác; các loại mực.
CTH
CTH
hoặc
50%
Nguồn: Thông tư số 11/2024/TT-BCT
- Loại khác:
CTH hoặc RVC(40)
CTHRVC40
Nguồn: Thông tư số 09/2022/TT-BCT · phụ lục lập theo Danh mục HS 2017, mã hiện hành theo AHTN 2022 nên cần đối chiếu khi nhóm đã thay đổi
- Loại khác:
CTH
CTH
Nguồn: Thông tư số 01/2024/TT-BCT · phụ lục lập theo Danh mục HS 2022, mã hiện hành theo AHTN 2022 nên cần đối chiếu khi nhóm đã thay đổi
Các chất chiết xuất làm thuốc nhuộm hoặc thuộc da; ta nanh và các chất dẫn xuất của chúng; thuốc nhuộm, thuốc màu và các chất màu khác; sơn và véc ni; chất gắn và các loại ma tít khác; các loại mực.
CTH
CTH
hoặc
QVC 35%
QVC35
Nguồn: Thông tư số 24/2026/TT-BCT · phụ lục lập theo Danh mục HS 2022, mã hiện hành theo AHTN 2022 nên cần đối chiếu khi nhóm đã thay đổi
Hiệp định không có quy tắc riêng cho mã này
Mã này hưởng thuế ưu đãi của các hiệp định dưới đây nhưng không có dòng riêng trong phụ lục Quy tắc cụ thể mặt hàng. Hàng vẫn phải đáp ứng xuất xứ.
Hiệp định có quy tắc chung áp cho mã không nằm trong phụ lục:
1. Hàng hóa nêu tại khoản 3 Điều 5 Thông tư này, ngoại trừ hàng hóa quy định tại khoản 2 Điều này, được coi là có xuất xứ nếu hàng hóa đó có RVC không thấp hơn 40% theo công thức tính quy định tại Điều 8 Thông tư này.
Nguồn: Thông tư số 21/2019/TT-BCT · Điều 7 khoản 1
Hiệp định có quy tắc chung áp cho mã không nằm trong phụ lục:
1. Sản phẩm quy định tại khoản 2 Điều 2 được coi là có xuất xứ nếu:
a) Hàm lượng giá trị AIFTA không dưới ba mươi lăm phần trăm (35%) trị giá FOB; và
b) Nguyên liệu không có xuất xứ sử dụng để sản xuất ra sản phẩm đó trải qua quá trình chuyển đổi mã số hàng hoá ở cấp sáu (6) số (CTSH) của Hệ thống hài hòa.
với điều kiện công đoạn sản xuất cuối cùng phải được thực hiện tại lãnh thổ của Nước thành viên xuất khẩu.
CTSH
Nguồn: Thông tư số 15/2010/TT-BCT · Điều 4 khoản 1 Phụ lục 1
Hiệp định có quy tắc chung áp cho mã không nằm trong phụ lục:
1. Theo quy định tại khoản 2 Điều 5 Thông tư này, hàng hóa được coi là có xuất xứ tại một nước thành viên khi thuộc một trong các trường hợp sau:
a) Có Hàm lượng giá trị khu vực (RVC) không dưới 40% tính theo công thức được quy định tại Điều 8 Thông tư này và công đoạn sản xuất cuối cùng được thực hiện tại nước thành viên đó.
b) Tất cả nguyên liệu không có xuất xứ sử dụng để sản xuất ra hàng hóa đó trải qua quá trình thay đổi mã số hàng hóa (CTC) ở cấp bốn (04) số (chuyển đổi Nhóm) thuộc Hệ thống hài hoà mô tả và mã hóa hàng hóa tại nước thành viên đó.
Nhà xuất khẩu của mỗi nước thành viên được lựa chọn áp dụng tiêu chí xuất xứ quy định tại điểm a hoặc điểm b khoản 1 Điều này để xác định xuất xứ hàng hóa.
CTC
Nguồn: Thông tư số 37/2022/TT-BCT · Điều 7 khoản 1
Hiệp định có quy tắc chung áp cho mã không nằm trong phụ lục:
1. Theo quy định tại điểm b khoản 1 Điều 5 Thông tư này, trường hợp hàng hóa không thuộc Điều 8 Thông tư này được coi là có xuất xứ nếu đạt hàm lượng giá trị khu vực (sau đây gọi là RVC) ít nhất 40% tính theo trị giá FOB, hoặc trải qua một quá trình chuyển đổi mã số hàng hóa ở cấp 4 số (sau đây gọi là CTH) của Hệ thống Hài hòa.
CTH
Nguồn: Thông tư số 49/2025/TT-BCT · Điều 7 khoản 1
Hiệp định có quy tắc chung áp cho mã không nằm trong phụ lục:
1. Tiêu chí xuất xứ chung:
a) Hàng hoá quy định tại khoản 2 Điều 2 Phụ lục này được coi là có xuất xứ tại Nước thành viên nơi diễn ra việc sản xuất hoặc chế biến hàng hoá đó nếu:
- Hàng hoá có hàm lượng giá trị khu vực (dưới đây được gọi là “Hàm lượng giá trị ASEAN” hoặc “Hàm lượng giá trị khu vực (RVC)”) không dưới 40% (bốn mươi phần trăm), tính theo công thức quy định tại Điều 5 Phụ lục này; hoặc
- Tất cả nguyên vật liệu không có xuất xứ sử dụng để sản xuất ra hàng hoá đó trải qua quá trình chuyển đổi mã số hàng hoá (dưới đây được gọi là “CTC”) ở cấp 4 (bốn) số (có nghĩa là chuyểnđổi nhóm) của Hệ thống Hài hoà.
b) Mỗi Nước thành viên cho phép người xuất khẩu hàng hoá được quyết định sử dụng một trong hai tiêu chí “RVC không dưới 40% (bốn mươi phần trăm)” hoặc “chuyển đổi mã số hàng hoá ở cấp 4 (bốn) số” nêu tại điểm a khoản 1 để xác định xuất xứ hàng hoá.
CTC
Nguồn: Thông tư số 22/2016/TT-BCT · Điều 4 khoản 1 Phụ lục I
Hiệp định có quy tắc chung áp cho mã không nằm trong phụ lục:
1. Để áp dụng cho khoản 2, Điều 2, hàng hóa được coi là có xuất xứ tại một Nước thành viên nơi đã diễn ra quá trình sản xuất hoặc gia công nếu:
a) Hàng hóa có hàm lượng giá trị khu vực (RVC) không dưới bốn mươi phần trăm (40%), tính theo công thức quy định tại Điều 5; hoặc
b) Tất cả nguyên vật liệu không có xuất xứ sử dụng để sản xuất ra hàng hóa đó trải qua quá trình chuyển đổi mã số hàng hóa (dưới đây được gọi là “CTC”) ở cấp bốn (4) số (có nghĩa là thay đổi nhóm) của Hệ thống Hài hòa.
2. Mỗi Nước thành viên cho phép người xuất khẩu sử dụng một trong hai tiêu chí quy định tại điểm a, khoản 1 hoặc điểm b, khoản 1 của Điều này để xác định xuất xứ hàng hóa.
CTC
Nguồn: Thông tư số 31/2013/TT-BCT · Điều 4 khoản 1
Hiệp định có quy tắc chung áp cho mã không nằm trong phụ lục:
1. Theo khoản 2 Điều 2, một hàng hóa được coi là có xuất xứ từ một nước thành viên nếu:
a) Hàng hóa đó có hàm lượng giá trị nội địa (dưới đây gọi là “LVC”), được tính theo công thức quy định tại Điều 5, không nhỏ hơn bốn mươi (40) phần trăm và công đoạn sản xuất cuối cùng để tạo ra hàng hóa đó được thực hiện tại nước thành viên đó; hoặc
b) Tất cả các nguyên liệu không có xuất xứ được sử dụng trong quá trình sản xuất ra hàng hóa tại nước thành biên đó trải qua một quá trình chuyển đổi mã số hàng hóa (sau đây gọi là CTC) ở cấp độ 4 số (chuyển đổi nhóm) theo Hệ thống hài hòa.
CTCLVC
Nguồn: Thông tư số 10/2009/TT-BCT · Điều 4 khoản 1 Phụ lục 1
Hiệp định có quy tắc chung áp cho mã không nằm trong phụ lục:
1. Tiêu chí xuất xứ chung
a) Hàng hóa quy định tại khoản 2, Điều 2 được coi là có xuất xứ tại Nước thành viên nơi diễn ra việc sản xuất hoặc chế biến hàng hóa đó nếu:
- Hàng hóa có hàm lượng giá trị khu vực (dưới đây được gọi là “Hàm lượng giá trị Việt Nam - Lào” hoặc “hàm lượng giá trị khu vực (LVC)”) không dưới bốn mươi phần trăm (40%), tính theo công thức quy định tại Điều 5; hoặc
- Tất cả nguyên liệu không có xuất xứ sử dụng để sản xuất ra hàng hóa đó trải qua quá trình chuyển đổi mã số hàng hóa (dưới đây được gọi là “CTC”) ở cấp bốn (4) số (có nghĩa là thay đổi nhóm) của Hệ thống Hài hoà.
b) Mỗi Nước thành viên cho phép người xuất khẩu hàng hóa được quyết định sử dụng một trong hai tiêu chí “LVC không dưới bốn mươi phần trăm (40%)” hoặc “chuyển đổi mã số hàng hóa ở cấp bốn (04) số” nêu tại điểm a của khoản 1 để xác định xuất xứ hàng hóa.
CTCLVC
Nguồn: Thông tư số 04/2010/TT-BCT · Điều 4 khoản 1 Phụ lục 1
Tiêu chí trích nguyên văn tiếng Việt từ thông tư, không diễn giải lại.
Chú giải bổ sung SEN (ASEAN 2022)
Mô tả sản phẩm3215.90.70MỰC DÙNG CHO MÁY NHÂN BẢN THUỘC NHÓM 84.72
INK OF A KIND SUITABLE FOR USE WITH DUPLICATING MACHINES OF HEADING 84.72
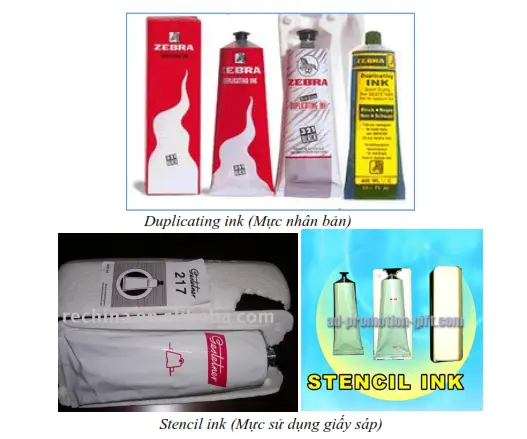
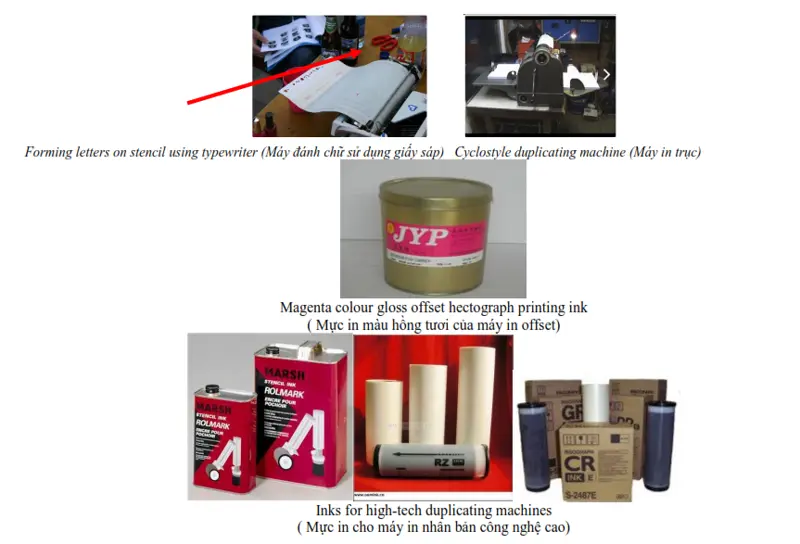
Mực dùng cho máy nhân bản in keo và máy nhân bản sử dụng giấy sáp.
Máy nhân bản sử dụng mực in keo gelatin hoặc cồn đã được cải tiến để dùng mực nhân bản sử dụng giấy sáp ở dạng bột nhão hoặc dạng bán lỏng. Loại mực này đã thay thế hầu hết loại mực nhân bản in keo do tính chất dễ sử dụng, sạch sẽ, chịu nước và lâu phai. Kiểu in này gọi là in rô-nê-ô, còn gọi là in sử dụng giấy sáp hoặc in trục. Trong quá trình này, giấy sáp được tách ra khỏi tập giấy sáp trên máy đánh chữ hoặc sử dụng bút trâm để cho mực đi qua để tạo ra các bản sao từ máy nhân bản loại trống hoặc loại xilanh đôi. Mực chứa bên trong trống hoặc xilanh đi qua một tấm phủ vào giấy sáp từ đó in ra giấy, tạo thành chữ/ chữ số như đã thực hiện trên giấy sáp.
Công thức chung của mực dùng cho máy nhân bản như sau:
Độ pH: Không quá 7
Độ nhớt: trong khoảng 25 - 30 posies
Muội đèn: 10,5%
Tông tím: 1,10%
Hydrat nhôm: 3,8%
Vecni mạch dài: 3,1%
Dầu thầu dầu: 65,5%
Mỡ cừu: 16,0%
Công thức điển hình của mực in trục thay đổi từ loại này đến loại khác như sau:
Sáp paraffin cứng: 3%
Sáp montain tẩy trắng: 3%
Xanh tím: 5%
Xanh milori: 6%
Sáp montan thô: 15%
Muội đèn: 20%
Dầu khoáng: 32%
Dầu thầu dầu: 16%
Mực nhân bản có những đặc điểm sau đây:
1. Màu đẹp, độ bền màu cao và mực phải đủ để tạo ra một bản in sắc nét nhưng không được vượt quá số lượng cần thiết, vì thừa mực có thể làm tắc nghẽn tấm phủ và giấy sáp.
2. Mực phải không bị loang ra khỏi dầu. Việc loang ra khỏi dầu trên giấy làm cho việc in không rõ ràng và gây lắng đọng dầu hoặc loang mực xung quanh các chữ cái.
3. Dầu phải thấm mặt giấy vừa đủ nhưng không thấm xuyên qua lớp giấy để tạo bản in có thể nhìn thấy từ mặt trái.
4. Mực phải đồng nhất và chảy đều ở mọi nhiệt độ để không quá mỏng khi làm ngập tấm phủ và giấy sáp gây nhòe mực.
5. Mực phải không khô trong máy và không ăn mòn các phần kim loại của máy.
6. Mực phải không ảnh hưởng đến chất liệu tạo ra giấy sáp.
Mực viết
Mực viết là một dạng chất lỏng bao gồm dung dịch huyền phù từ thuốc nhuộm, cao su, rượu và nước và được sử dụng cho mực để viết bằng bút. Nhìn chung tất cả các loại mực bút máy có thể tẩy được, được làm từ thuốc nhuộm axit hoặc thuốc nhuộm trực tiếp, mau khô và chảy đều qua ngòi bút.
Công thức chung của mực có thể tẩy được như sau:
Mực viết loại tẩy được là loại mực khi bám trên quần áo có thể dễ dàng loại bỏ bằng cách giặt
Nước cất: 1000ml
Phenol: 1,00 gm
Thuốc nhuộm màu xanh - tinh thể mực xanh: 7gm
Axit HCl: 3,25 ml
Công thức chung của mực không thể tẩy được như sau:
Nước cất: 75%
Ethylene glycol: 10%
Amoni metavanadate: 3%
Soda pha loãng: 5%
Sulphonamide: 5%
Sodium lauryl sulphate: 5%
Phtalocyanine: 2%
English
Ink for duplicating machine of hectograph type and stencil duplicating machines.
Hectrograph ink using gelatin or spirit duplicator that have been improved using stencil duplicating inks which are in the form of either paste or semi-viscous. These inks have almost replace the conventional hectrograph ink because of ease of application, cleanliness and better water and light fastness proprety. This type of printing is called mimeograph also known as stencil printing or cyclostyling printing. In this process a stencil is cut by rupturing the stencil paper on a typewritter or using a stylus in order to permit the ink to pass through and copies are made on a duplicating machine either by drum type or twin cylinder type. The ink is be contained inside the drum or cylinder and pass through a porous blanket into the stencil from where it is pass on the paper, forming letters/figures as was made on the stencil.
General formulation for duplicating ink is as follows:
pH: not more than 7
Viscosity between 25 -30 posies
Lamp black: 10.5%
Violet toner: 1.10%
Alumina hydrate: 3.8%
Long varnish: 3.1%
Castor oil: 65.5%
Lanolin: 16.0%
Typical formulation of cycloctyling inks varied from one to another is as follows:
Paraffin wax hard: 3%
Montain wax bleach:3%
Violet blue: 5%
Milori blue:6%
Montan wax crude: 15%
Lamp black: 20%
Mineral oil: 32%
Castor oil: 16%
The duplicating ink should posses the following characteristics:
1. Good colour strength- the pigment and toner must be sufficient to yield a dense black print but should not exceed the amount needed, since an excess may clog both blanket and stencil.
2. It should show no lateral spread of the oil- Lateral spread of the oil in the paper makes the printing indistinct and causes a deposit of oil or dye around the letters.
3. The oil should penetrate the sheet sufficient to dry but not go through the sheet which make the printing visible from the reverse side.
4. The ink must be of such consistency and composition that will flow freely at any temperature at which it may be used must not too thin as this would flood the blanket and stencil and cause smudging.
5. It must not dry in the machine nor corrode the metal part of the machine
6. It must have no adverse effect on the material of which the stencil is made.
Writing ink
As a comparison to writing ink, writing ink is a fluid form consisting of suspension of solution prepared from dyes, gum, spirit alcohol and water and used for the ink meant for writing by pen. Generally all fountain pen ink which are washable made of acid or direct dyes, dry fast and pass the flow from the nib of the pen very smoothly.
The general formulation of such washable inks is as follows:
The term washable writing ink indicate that the colour of the ink on clothing can be easily remove by washing
Distilled water: 1000 ml
Phenol: 1.00 gm
Blue Dye-ink blue crystal: 7 gm
Hydrochloric acid 3.25 ml
The general formulation of permanent ink is as follows:
Distilled water: 75%
Ethylene glycol: 10%
Ammonium metavanadate: 3%
Diluted caustic soda: 5%
Sulphonamide: 5%
Sodium lauryl sulphate: 5%
Phtalocyanine: 2%
Chú giải Phần VI — SẢN PHẨM CỦA NGÀNH CÔNG NGHIỆP HÓA CHẤT HOẶC CÁC NGÀNH CÔNG NGHIỆP LIÊN QUAN
Chú giải
1. (A) Các mặt hàng (trừ quặng phóng xạ) đáp ứng các mô tả trong nhóm 28.44 hoặc 28.45 phải được xếp vào các nhóm đó và không được đưa vào nhóm nào khác của Danh mục.
(B) Theo Chú giải mục (A) trên, các mặt hàng đáp ứng các mô tả trong nhóm 28.43, 28.46 hoặc 28.52 được xếp vào các nhóm đó và không được đưa vào nhóm nào khác của Phần này.
2. Theo Chú giải 1 ở trên, các mặt hàng xếp vào các nhóm 30.04, 30.05, 30.06, 32.12, 33.03, 33.04, 33.05, 33.06, 33.07, 35.06, 37.07 hoặc 38.08 vì đã được đóng gói theo liều lượng hoặc đóng gói để bán lẻ được xếp vào các nhóm đó và không xếp vào bất cứ nhóm nào khác của Danh mục.
3. Các mặt hàng đóng gói thành bộ gồm từ hai hoặc nhiều phần cấu thành riêng biệt, trong đó một vài hoặc tất cả các phần cấu thành của các mặt hàng đó nằm trong Phần này và chúng được trộn với nhau để tạo ra một sản phẩm của Phần VI hoặc VII, phải được xếp vào nhóm phù hợp với sản phẩm đó, với điều kiện là các phần cấu thành phải:
(a) theo cách thức đóng gói của chúng cho thấy rõ ràng là chúng được sử dụng cùng nhau mà không cần phải đóng gói lại;
(b) được trình bày cùng nhau; và
(c) có thể nhận biết là chúng nhằm bổ sung cho nhau, thông qua bản chất hoặc tỷ lệ tương ứng của chúng trong sản phẩm.
4. Trường hợp sản phẩm đáp ứng mô tả tại một hoặc nhiều nhóm trong Phần VI do được mô tả theo tên hoặc nhóm chức và đáp ứng nhóm 38.27, thì sản phẩm đó được phân loại vào nhóm tương ứng theo tên hoặc nhóm chức và không phân loại vào nhóm 38.27.
Chú giải Chương 32 — Các chất chiết xuất làm thuốc nhuộm hoặc thuộc da; ta nanh và các chất dẫn xuất của chúng; thuốc nhuộm, thuốc màu và các chất màu khác; sơn và véc ni; chất gắn và các loại ma tít khác; các loại mực
Chú giải
1. Chương này không bao gồm:
(a) Các nguyên tố hoặc hợp chất đã được xác định về mặt hóa học riêng biệt, (trừ loại thuộc nhóm 32.03 hoặc 32.04, các sản phẩm vô cơ của loại được sử dụng như chất phát quang (nhóm 32.06), thủy tinh thu được từ thạch anh nấu chảy hoặc silica nấu chảy khác ở các dạng đã nêu trong nhóm 32.07, và kể cả thuốc nhuộm và các loại chất màu khác đã làm thành dạng nhất định hoặc đóng gói để bán lẻ, thuộc nhóm 32.12);
(b) Tanat hoặc các dẫn xuất ta nanh khác của các sản phẩm thuộc các nhóm từ 29.36 đến 29.39, 29.41 hoặc 35.01 đến 35.04; hoặc
(c) Matit của asphalt hoặc matit có chứa bi-tum khác (nhóm 27.15).
2. Nhóm 32.04 kể cả các hỗn hợp của muối diazoni ổn định và các chất tiếp hợp để sản xuất các thuốc nhuộm azo.
3. Các nhóm 32.03, 32.04, 32.05 và 32.06 cũng áp dụng cho các chế phẩm dựa trên các chất màu (kể cả trường hợp thuộc nhóm 32.06, các chất màu thuộc nhóm 25.30 hoặc Chương 28, vảy kim loại và bột kim loại), loại sử dụng để tạo màu mọi chất liệu hoặc dùng như là nguyên liệu trong việc sản xuất các chế phẩm màu. Tuy nhiên các nhóm này không áp dụng cho các thuốc màu phân tán trong môi trường không chứa nước, ở dạng lỏng hoặc dạng nhão, loại dùng để sản xuất sơn, kể cả men tráng (nhóm 32.12), hoặc cho các chế phẩm khác thuộc nhóm 32.07, 32.08, 32.09, 32.10, 32.12, 32.13 hoặc 32.15.
4. Nhóm 32.08 kể cả các dung dịch (trừ collodions) gồm có sản phẩm bất kỳ đã mô tả trong các nhóm từ 39.01 đến 39.13 trong các dung môi hữu cơ dễ bay hơi khi trọng lượng dung môi trên 50% tính theo trọng lượng dung dịch.
5. Khái niệm "chất màu" trong Chương này không bao gồm các sản phẩm dùng như chất phụ trợ (extenders) trong các loại sơn dầu, mặc dù có hoặc không phù hợp cho các chất keo màu.
6. Khái niệm "lá phôi dập" trong nhóm 32.12 chỉ áp dụng cho các tấm mỏng thuộc loại dùng để in, ví dụ, bìa sách hoặc dải băng mũ, và làm bằng:
(a) Bột kim loại (kể cả bột của các kim loại quý) hoặc thuốc màu, đông kết bằng keo, gelatin hoặc chất kết dính khác; hoặc
(b) Kim loại (kể cả kim loại quý) hoặc thuốc màu, kết tủa trên một tấm làm nền bằng vật liệu bất kỳ.
Kim ngạch của phân nhóm 3215.90
Số liệu là của cả phân nhóm 6 số 3215.90, không phải riêng mã 32159070 — UN Comtrade chỉ công bố tới 6 số. Năm mới nhất có số liệu cho Việt Nam là 2023.
Nhập khẩu
- 202126 triệu USD
- 202230 triệu USD
- 202329 triệu USD
Đối tác lớn nhất 2023
- Trung Quốc12 triệu USD
- Nhật Bản6 triệu USD
- Hàn Quốc4 triệu USD
- Châu Á khác (chưa phân loại)2 triệu USD
- Đức1 triệu USD
- Malaysia1 triệu USD
- Hoa Kỳ918.086 USD
- Ấn Độ775.366 USD
Xuất khẩu
- 20212 triệu USD
- 20222 triệu USD
- 20232 triệu USD
Đối tác lớn nhất 2023
- Campuchia790.591 USD
- Malaysia518.050 USD
- Philippines162.483 USD
- Trung Quốc161.049 USD
- Indonesia118.176 USD
- Nhật Bản78.638 USD
- Hàn Quốc42.791 USD
- Sri Lanka25.792 USD
2025: theo nước đối tác khai báo
Việt Nam chưa nộp số 2025, nên đây là số dựng lại từ báo cáo của 16 bạn hàng lớn nhất về giao dịch với Việt Nam (85% kim ngạch). Không cùng đại lượng với các con số phía trên — chỉ so với dòng 2023 ngay cạnh.
| Chiều | 2023 | 2025 | Thay đổi |
|---|---|---|---|
| Xuất khẩu | 2 triệu USD | 4 triệu USD | +121% |
| Nhập khẩu | 14 triệu USD | 23 triệu USD | +61% |
- Xuất khẩu 2023: đối tác khai 2 triệu USD trong khi Việt Nam khai 2 triệu USD — cách đo này ra 0,87 lần.
- Nhập khẩu 2023: đối tác khai 14 triệu USD trong khi Việt Nam khai 29 triệu USD — cách đo này ra 0,49 lần.
Chênh lệch này không phải làm tròn: hàng tạm nhập tái xuất qua Hồng Kông hay Singapore, hải quan nước nhập xếp mã khác, và họ tính theo nước xuất xứ còn Việt Nam tính theo nước đến. Hãy dùng mức thay đổi giữa hai năm, đừng dùng con số tuyệt đối.
Nguồn: UN Comtrade (preview API) — số Việt Nam khai báo. Số theo đối tác là số phía Việt Nam báo cáo, có thể lệch với thống kê của nước đối tác.
Dòng thuế tương ứng của Hoa Kỳ
Sáu số đầu giống nhau ở mọi nước theo Công ước HS, nên 3215.90 là cùng một phân nhóm ở cả hai biểu. Khác nhau là cách mỗi nước chẻ nhỏ nó ra: dưới đây là 2 dòng thuế Mỹ thuộc 3215.90.
| Mã HTS Hoa Kỳ | Mô tả | Thuế General |
|---|---|---|
| 3215.90.10.00 | Other › Drawing ink(kg) | 3.1% |
| 3215.90.50.00 | Other › Other(kg) | 1.8% |
Hàng Việt Nam còn chịu thuế bổ sung Chương 99
- 9903.02.69 +20% — The duty provided in the applicable subheading + 20%
- 9903.05.84 +12.5% — The duty provided in the applicable subheading + 12.5%
Các mức này CỘNG THÊM vào thuế General ở trên, không thay thế. Một mặt hàng cụ thể có thuộc phạm vi hay không — và danh sách loại trừ — nằm trong phần U.S. note của Chương 99, viết dạng văn xuôi và không đọc được bằng máy, nên site không tự gán cho từng mã. Hãy tra biểu gốc trước khi chốt giá vốn.
Đã chấm dứt: 9903.01.72 +46%
Bán cho khách Mỹ? Sàng lọc đối tác trước — người mua, ngân hàng mở L/C và forwarder, theo các danh sách hạn chế của Mỹ; đối tác bị liệt kê có thể làm lô hàng bị giữ.
Cột General là mức áp cho Việt Nam: cột Special của biểu Mỹ là các chương trình ưu đãi (GSP, USMCA, KORUS…) mà Việt Nam không thuộc chương trình nào. Nguồn: USITC Harmonized Tariff Schedule of the United States — 2026 HTS Revision 18. Chỉ mang tính tham khảo — việc áp mã khi nhập khẩu do hải quan Hoa Kỳ quyết định, và các biện pháp chống bán phá giá, chống trợ cấp, Mục 232/301 không có trong bảng này.
Dòng thuế tương ứng của Nhật Bản
3215.90 là cùng một phân nhóm ở cả hai biểu (6 số đầu giống nhau ở mọi nước theo Công ước HS). Hàng Việt Nam vào Nhật có bốn đường ưu đãi song song — bốn cột dưới đây — người xuất chọn xin C/O theo đường nào có mức lợi hơn.
| Dòng | Mô tả | MFN | VJEPA | AJCEP | CPTPP | RCEP |
|---|---|---|---|---|---|---|
| 3215.90-000 | Other(KG (I.C.)) | 3.9% | Free | Free | Free | Free |
Cột MFN là mức thấp nhất trong ba cột General/Temporary/WTO của biểu gốc (rê chuột để xem cả ba). Các cột ưu đãi cần C/O của đúng hiệp định đó; dấu gạch nghĩa là hiệp định không cho ưu đãi với dòng hàng này. Nguồn: Japan's Tariff Schedule, Japan Customs (as of August 8, 2026). Chỉ mang tính tham khảo — việc áp mã khi nhập khẩu do Hải quan Nhật Bản quyết định.
Mã cùng cấp trong 321590
Đối chiếu các mã bên cạnh để chắc chắn không áp nhầm.
Dữ liệu cập nhật: 11/08/2026 · Phát hiện dữ liệu sai hoặc thiếu? Báo sai dữ liệu